Domain sicherheits-experte.de kaufen?
Wir ziehen mit dem Projekt
sicherheits-experte.de um.
Sind Sie am Kauf der Domain
sicherheits-experte.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sicherheits-experte.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisleitfaden Gesetzliche Unfallversicherung (SGB VII), Fachbücher von Joachim SchwedeWann liegt ein Arbeitsunfall vor? Wann spricht man von einer Berufskrankheit? Welche Verfahren und Formalitäten muss man beachten? Unter welchen Voraussetzungen werden die gesetzlichen Unfallversicherer tätig? Wie sehen die Leistungen der gesetzlichen Unfallversicherung aus? Wo kann und muss die Prävention ansetzen? Diese Fragen lassen sich mit der Broschüre gezielt und praxisnah bearbeiten. Neben den allgemeinen Rechtsgrundlagen werden die wichtigsten Einzelbegriffe aus den Bereichen Unfallversicherung und Arbeitsschutz sowie deren praktische Bedeutung anschaulich und leicht lesbar erläutert. Viele Beispiele, Praxistipps und Gerichtsentscheide helfen, den typischen Einzelfall zu lösen und die richtige Strategie zu wählen, um Fehler zu vermeiden. Aus dem Inhalt: - Entwicklung und Bedeutung der gesetzlichen Unfallversicherung - Versicherte Personen - Prävention und Arbeitsschutz - Versicherungsfälle - Leistungen der gesetzlichen Unfallversicherung - Betriebs- und Personalräte - Träger der gesetzlichen Unfallversicherung - Verfahrensfragen.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Risikomanagement und Biologische Sicherheit von Medizinprodukten, Fachbücher von Claudia Rampp, Anja RämischAm Beispiel der biologischen Bewertung und unter Einbeziehung der DIN EN ISO 10993-1 und DIN EN ISO 14971 kommt der Sicherheit von Medizinprodukten eine besondere Bedeutung zu: Nicht nur in Zeiten einer Pandemie kann Nachlässigkeit hier zu katastrophalen Schäden führen. Entsprechend streng sind die Anforderungen an das Risikomanagement und die Sicherheit in diesem Bereich. Geregelt werden diese Aspekte in erster Linie durch die Normen DIN EN ISO 14971 „Medizinprodukte - Anwendung des Risikomanagements auf Medizinprodukte“ und DIN EN ISO 10993-1 „Biologische Beurteilung von Medizinprodukten - Teil 1: Beurteilung und Prüfungen im Rahmen eines Risikomanagementsystems“. Die beiden Normen bilden die Grundlage für jedes Risikomanagement im medizinischen Bereich. Der vorliegende Kommentar erläutert die Hintergründe und insbesondere die Anwendung der Normen in der Praxis. Er versteht sich als praktischer Leitfaden und hilfreiche Übersicht zum Thema. Zu den behandelten Punkten gehören unter anderem: Darstellung eines Risikomanagementsystems unter Berücksichtigung der Besonderheiten im medizinischen Bereich, biologische Sicherheitsprüfung nach DIN EN ISO 10993-1 – Prinzipien und Vorgehen, weiterführende Normen aus dem Themenfeld. Das Buch richtet sich an: Verantwortliche für das Risikomanagement in medizinischen Einrichtungen, Herstellerfirmen von Medizinprodukten, Zulieferbetriebe, Prüfstellen und Sachverständige.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Private Unfallversicherung, Fachbücher von Volker DittrichDieses Buch stellt medizinische Fragestellungen im Rahmen der privaten Unfallversicherung für erst- und weiterbehandelnde Ärzte und Gutachter dar. Es beinhaltet erforderliche Atteste für die Geltendmachung von Ansprüchen ebenso wie spezialisierte Berichte. Über elektronisches Zusatzmaterial haben Versicherer und Krankenhäuser sowie niedergelassene Ärzte Zugriff zu den speziellen Berichten.124,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Private Unfallversicherung, Fachbücher von Andreas KlothDas Handbuch zur privaten Unfallversicherung bietet eine umfassende und systematische Darstellung des relevanten Rechtsrahmens. Es wurde grundlegend überarbeitet und orientiert sich an den Allgemeinen Unfallversicherungsbedingungen 2020. Die Neuauflage berücksichtigt die aktuellsten Entwicklungen in Gesetzgebung und Rechtsprechung. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken unterstützen die Verständlichkeit und Praxisrelevanz des Werkes. Ein ausführlicher prozessualer Teil behandelt wichtige Aspekte wie Darlegungs- und Beweislast sowie Fristen. Die Themen reichen von den Rechtsgrundlagen über den Abschluss des Versicherungsvertrages bis hin zu spezifischen Leistungsarten wie Unfallrente und Krankenhaustagegeld. Dieses Fachbuch richtet sich an Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter sowie Sachbearbeiterinnen und Sachbearbeiter in der Versicherungsbranche.109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxisleitfaden Gesetzliche Unfallversicherung (SGB VII), Fachbücher von Joachim SchwedeWann liegt ein Arbeitsunfall vor? Wann spricht man von einer Berufskrankheit? Welche Verfahren und Formalitäten muss man beachten? Unter welchen Voraussetzungen werden die gesetzlichen Unfallversicherer tätig? Wie sehen die Leistungen der gesetzlichen Unfallversicherung aus? Wo kann und muss die Prävention ansetzen? Diese Fragen lassen sich mit der Broschüre gezielt und praxisnah bearbeiten. Neben den allgemeinen Rechtsgrundlagen werden die wichtigsten Einzelbegriffe aus den Bereichen Unfallversicherung und Arbeitsschutz sowie deren praktische Bedeutung anschaulich und leicht lesbar erläutert. Viele Beispiele, Praxistipps und Gerichtsentscheide helfen, den typischen Einzelfall zu lösen und die richtige Strategie zu wählen, um Fehler zu vermeiden. Aus dem Inhalt: - Entwicklung und Bedeutung der gesetzlichen Unfallversicherung - Versicherte Personen - Prävention und Arbeitsschutz - Versicherungsfälle - Leistungen der gesetzlichen Unfallversicherung - Betriebs- und Personalräte - Träger der gesetzlichen Unfallversicherung - Verfahrensfragen.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wann zahlt die Unfallversicherung?
Die Unfallversicherung zahlt in der Regel, wenn ein Unfall passiert ist und dadurch eine körperliche oder psychische Beeinträchtigung entstanden ist. Dabei ist es wichtig, dass der Unfall direkt zu der Verletzung geführt hat und nicht durch andere Umstände verursacht wurde. Zudem muss der Unfall während der versicherten Tätigkeit oder auf dem direkten Weg zur Arbeit passiert sein. Es ist ratsam, den Unfall umgehend der Versicherung zu melden und alle notwendigen Unterlagen vorzulegen, um eine schnelle Bearbeitung des Falls zu gewährleisten. Letztendlich entscheidet die Versicherung anhand der vorliegenden Informationen, ob und in welcher Höhe Leistungen ausgezahlt werden. **
-
Was ist Taggeld Unfallversicherung?
Was ist Taggeld Unfallversicherung? Die Taggeld Unfallversicherung ist eine spezielle Versicherung, die im Falle eines Unfalls eine finanzielle Entschädigung in Form eines Taggeldes bietet. Dieses Taggeld wird täglich ausgezahlt und soll dazu dienen, Einkommensverluste aufgrund von Arbeitsunfähigkeit infolge eines Unfalls auszugleichen. Die Höhe des Taggeldes und die Dauer der Auszahlung können je nach Vertrag und Versicherungsunternehmen variieren. Die Taggeld Unfallversicherung ist eine sinnvolle Ergänzung zur herkömmlichen Unfallversicherung, da sie zusätzliche finanzielle Sicherheit bietet. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Risikomanagement und Biologische Sicherheit von Medizinprodukten, Fachbücher von Claudia Rampp, Anja RämischAm Beispiel der biologischen Bewertung und unter Einbeziehung der DIN EN ISO 10993-1 und DIN EN ISO 14971 kommt der Sicherheit von Medizinprodukten eine besondere Bedeutung zu: Nicht nur in Zeiten einer Pandemie kann Nachlässigkeit hier zu katastrophalen Schäden führen. Entsprechend streng sind die Anforderungen an das Risikomanagement und die Sicherheit in diesem Bereich. Geregelt werden diese Aspekte in erster Linie durch die Normen DIN EN ISO 14971 „Medizinprodukte - Anwendung des Risikomanagements auf Medizinprodukte“ und DIN EN ISO 10993-1 „Biologische Beurteilung von Medizinprodukten - Teil 1: Beurteilung und Prüfungen im Rahmen eines Risikomanagementsystems“. Die beiden Normen bilden die Grundlage für jedes Risikomanagement im medizinischen Bereich. Der vorliegende Kommentar erläutert die Hintergründe und insbesondere die Anwendung der Normen in der Praxis. Er versteht sich als praktischer Leitfaden und hilfreiche Übersicht zum Thema. Zu den behandelten Punkten gehören unter anderem: Darstellung eines Risikomanagementsystems unter Berücksichtigung der Besonderheiten im medizinischen Bereich, biologische Sicherheitsprüfung nach DIN EN ISO 10993-1 – Prinzipien und Vorgehen, weiterführende Normen aus dem Themenfeld. Das Buch richtet sich an: Verantwortliche für das Risikomanagement in medizinischen Einrichtungen, Herstellerfirmen von Medizinprodukten, Zulieferbetriebe, Prüfstellen und Sachverständige.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PDF Experte 11 ProfessionalEntdecken Sie die umfassende und leistungsstarke Lösung für Ihre PDF-Anforderungen mit PDF Experte 11 Professional. Diese fortschrittliche Software bietet Ihnen alle Werkzeuge, die Sie benötigen, um PDF-Dokumente effizient zu erstellen, zu bearbeiten, zu konvertieren und zu sichern. Hauptfunktionen und Vorteile von PDF Experte 11 Professional: Umfassende PDF-Bearbeitung: Bearbeiten Sie Ihre PDF-Dokumente mühelos mit den leistungsstarken Bearbeitungswerkzeugen. Ändern Sie Texte, fügen Sie Bilder hinzu, passen Sie Layouts an und vieles mehr. PDF-Erstellung und -Konvertierung: Erstellen Sie PDF-Dokumente aus jeder druckfähigen Datei und konvertieren Sie PDFs in gängige Formate wie Word, Excel, PowerPoint und HTML. Die Konvertierungsfunktionen sind schnell und präzise, sodass Sie stets optimale Ergebnisse erzielen. Sichere PDF-Verschlüsselung: Schützen Sie Ihre sensiblen Daten mit starken Verschlüsselungsmethoden und setzen Sie Passwörter, um unbefugten Zugriff zu verhindern. PDF Experte 11 Professional bietet fortschrittliche Sicherheitsfunktionen, um Ihre Dokumente zu schützen. Formulare und Signaturen: Erstellen und bearbeiten Sie interaktive PDF-Formulare. Fügen Sie elektronische Signaturen hinzu, um Dokumente rechtlich bindend zu machen und den Papierverbrauch zu reduzieren. Zusammenarbeit und Kommentarfunktion: Arbeiten Sie effizient im Team, indem Sie Kommentare, Anmerkungen und Markierungen in Ihre PDF-Dokumente einfügen. Verbessern Sie die Zusammenarbeit und beschleunigen Sie die Überprüfungsprozesse. Benutzerfreundliche Oberfläche: Die intuitive Benutzeroberfläche von PDF Experte 11 Professional macht die Nutzung der Software einfach und effizient. Egal, ob Sie ein Anfänger oder ein erfahrener Benutzer sind, Sie werden sich sofort zurechtfinden. Systemvoraussetzungen für PDF Experte 11 Professional: Betriebssystem: Windows 10, Windows 8, Windows 7 Prozessor: 1 GHz oder schneller Arbeitsspeicher: Mindestens 1 GB RAM (32-Bit) oder 2 GB RAM (64-Bit) Festplattenspeicher: Mindestens 500 MB freier Speicherplatz für die Installation Bildschirmauflösung: 1024 x 768 oder höher Internetverbindung: Erforderlich für einige Funktionen und Updates PDF Experte 11 Professional ist die ideale Lösung für jeden, der eine leistungsstarke und vielseitige Software für die Arbeit mit PDF-Dokumenten sucht. Mit umfassenden Bearbeitungs- und Konvertierungsfunktionen, fortschrittlicher Verschlüsselung und benutzerfreundlicher Oberfläche bietet PDF Experte 11 Professional alles, was Sie für ein effizientes PDF-Management benötigen. Erstellen, bearbeiten und sichern Sie Ihre PDF-Dokumente mühelos – alles mit einer einzigen Anwendung. Kaufen Sie jetzt PDF Experte 11 Professional bei Blitzhandel24.de und erleben Sie die Vorteile einer professionellen PDF-Software!14,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
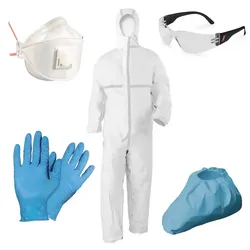
Infektions Schutzset "Prävention Plus"Infektions Schutzset „Prävention Plus“ Lieferumfang 1 Ganzkörper Einweg-Schutzanzug – PSA Cat. III – Typenklasse 5/6 – antistatisch nach EN 1149-1 1 Atemschutzmaske der Schutzklasse FFP2 – mit Ausatemventil – auch für industrielle Anwendungen geeignet 2 Paar Nitril-Einweghandschuhe – Cat. III – geprüft nach EN 374-1, EN 374-2, EN 420 und EN 455 – AQL 1,5 – puderfrei, latexfrei 1 Paar PE-Überschuhe – flüssigkeitsdicht – aus stabiler PE-Folie 1 Schutzbrille "Basic", klar Spezifikationen Einweganzug Die gelieferten Einweg-Chemikalienschutzanzüge gehören der höchsten Gefahrenkategorie III an. Somit ist diese PSA für Bereiche und Arbeiten entwickelt, bei denen sie gegen tödliche Gefahren oder ernste irreversible Gesundheitsschäden schützen soll. Alle Anzüge verfügen hierbei über einen abgedeckten Frontreißverschluss, eine eng abschließende Kapuze, sowie elastische Bündchen an den Ärmeln, den Beinen und dem Gesicht. Zertifiziert sind die Anzüge mit den Typenklassen 5/6: Die Typenklasse 5 behandelt partikeldichte Schutzanzüge gemäß der ISO 13982-1. Hier schützt der Anzug den Träger vor kleinen Partikeln, sowie Aerosole fester Chemikalien. Hierbei müssen die Overalls widerstandfähige Eigenschaften gegenüber der Penetration von Schwebstaub bieten. Die Typenklasse 6 behandelt die Sprühdichtigkeit der Anzüge für Arbeiten mit eher geringen Risiken. So bieten die Overalls eingeschränkten Schutz gegen flüssige Aerosole, Sprays oder leichte Chemikalienspritzer. Spezifikationen Atemschutzmaske Die Atemschutzmasken des Infektions-Schutzsets sind mit der Filter-Schutzklasse FFP2 zertifiziert, welche die mittlere Klasse der regulären Atemschutzmasken bietet. Diese bietet umfassenden Schutz vor gesundheitsschädlichen und giftigen Stäuben, sowie vor Aerosolen und Rauch. Zusätzlich sind sie auch für den Umgang mit Krankheitserregern wie z.B. Bakterien, Viren und Pilzsporen zu empfehlen. Mit der Filterklasse FFP2 filtern die Masken gemäß der EN 149 94% der schädlichen Stoffe heraus, wobei die normal zulässigen Grenzwerte nicht höher als 10-fach überschritten werden dürfen. Die gelieferten Atemschutzmasken verfügen über Ausatemventile, welche einen Hitzestau im Inneren der Maske deutlich mindern und gleichzeitig für einen spürbar geringeren Ausatemwiderstand sorgen. Dank ihrer elastischen Bebänderung sitzen sie gleichzeitig sicher am Kopf. Spezifikationen Einweghandschuhe Die gelieferten Einweg-Chemieschutzhandschuhe sind, wie die Schutzanzüge, der höchsten Gefahrenkategorie III zugeordnet. Dabei bieten sie gemäß der EN 374-1 und EN 371-2 Schutz gegen gefährliche Chemikalien und Mikroorganismen. Die EN 420 regelt gleichzeitig die allgemeinen Anforderungen für Schutzhandschuhe. Zusätzlich sind sie noch mit der EN 455 zertifiziert, womit sie für medizinische Anwendungen zugelassen sind. Zum Schutz der Patienten werden die Handschuhe puderfrei geliefert. Zudem sind sie latexfrei, wodurch sie auch von Trägern mit einer Latexallergie verwendet werden können. Für einen optimalen Schutz empfiehlt es sich, beide Paar übereinander zu tragen. Spezifikationen Überschuhe Die gelieferten Überschuhe bieten umfassenden Schutz für Ihre Arbeitsschuhe. Das Obermaterial ist dabei aus einer robusten PE-Folie gefertigt, welche flüssigkeitsdicht ausgerüstet ist. Dank eines elastischen Gummizugs an der Oberseite sitzen die Überschuhe sicher an Ihren regulären Schuhen. Sonstige Eigenschaften Bitte beachten Sie, dass die Obere Abbildung in ihrer Produktauswahl beispielhaft ist. Die Sets werden aus Beständen verschiedener Marken zusammengefügt, wobei die Schutzwirkung der verwendeten Artikel stets gleichbleibt. Die Größen der Einweg-Schutzanzüge kann die Größen L, XL oder XXL umfassen. Gerne stellen wir Ihnen auch nach Wunsch ein individuelles Infektions-Schutzset zusammen. Fragen Sie gerne über unser Kontaktformular an.31,39 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Wann greift die Unfallversicherung?
Die Unfallversicherung greift, wenn eine versicherte Person durch einen Unfall körperlich geschädigt wird. Ein Unfall liegt vor, wenn die Gesundheit der versicherten Person plötzlich und unfreiwillig durch eine äußere Einwirkung geschädigt wird. Dies kann beispielsweise bei einem Sturz, einem Verkehrsunfall oder einer Sportverletzung der Fall sein. Die Unfallversicherung leistet dann in der Regel finanzielle Unterstützung für medizinische Behandlungen, Rehabilitation, Invaliditätsleistungen oder im schlimmsten Fall für den Todesfall. Es ist wichtig, dass der Unfall der Versicherungsgesellschaft umgehend gemeldet wird, um Ansprüche geltend machen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.